 Bakı 17°C

Kartdan-karta köçürmələr bahalaşacaq?
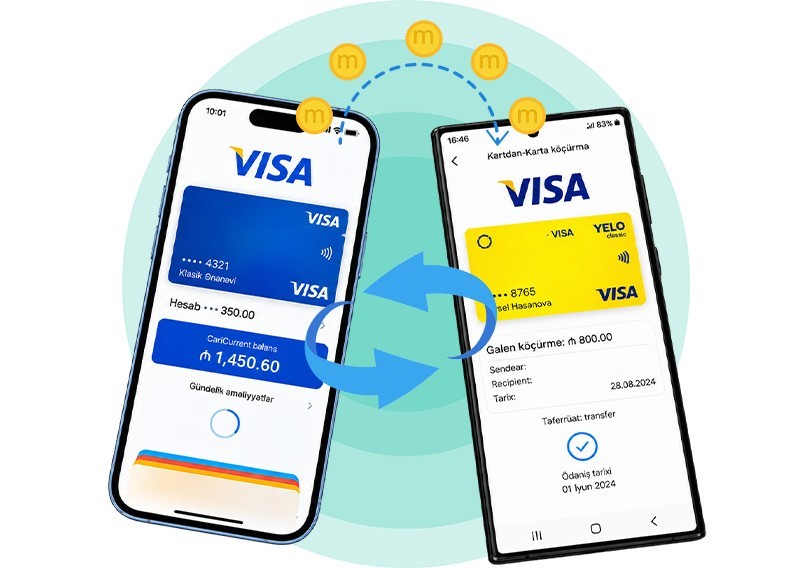
Ekspertlər deyirlər ki, yeni tariflərin tətbiqi avtomatik olaraq vətəndaşlar üçün köçürmələrin bahalaşması demək deyil. Yekun nəticə bankların tarif siyasətindən asılı olacaq.
Mərkəzi Bankın İdarə Heyətinin qərarı ilə ödəniş sistemləri üzrə yeni xidmət haqqı tarifləri təsdiqlənib. Tariflərə əsasən, bəzi hesablaşma sistemləri üzrə xidmət haqlarının yuxarı həddi azaldılıb, Ani Ödənişlər Sistemi üzrə isə daha aşağı tariflər müəyyən edilib.
Bankın Ödəniş xidmətləri və ödəniş sistemlərinin inkişafı və siyasəti şöbəsinin rəisi Rəşad Qasımov bildirib ki, Real Vaxt Rejimində Hesablaşmalar Sistemi və Xırda Ödənişlər üzrə Hesablaşma-Klirinq Sistemi üzrə xidmət haqqı tariflərinin yuxarı həddi müvafiq olaraq iki və 1,5 dəfə azaldılıb.
Banklararası Kart Mərkəzində emal olunan əməliyyatlar üzrə də xidmət haqları müəyyən edilib. Bu tariflər Mərkəzi Bankın operatoru olduğu ödəniş sistemlərinin iştirakçılarına, o cümlədən banklara, operatorlara və digər qurumlara şamil olunur. Müvafiq tariflər 2027-ci il aprelin 1-dən qüvvəyə minəcək.
Yeni xidmət haqlarının vətəndaşlara kartdan-kartda ödənişlərdə təsir edib-etməyəcəyi müzakirələrə səbəb olub. Məsələ ilə bağlı Mərkəzi Bankdan bildirilib ki, dəyişikliklər birbaşa qurumla banklar və digər maliyyə təşkilatları arasındakı münasibətləri və hesablaşmaları tənzimləyir: “Yəni bu, bankların Mərkəzi Bankın sistemlərindən istifadə edərkən ödədikləri xidmət haqlarıdır. Bu komissiyalar BKM-in iştirakçılarından tutulacaq”.
Bəs yeni tariflər bankların daxili komissiya siyasətinə və vətəndaşların kartdan-karta pul köçürmələri üzrə xərclərinə necə təsir göstərəcək? Banklar əlavə xərcləri öz vəsaitləri hesabına qarşılayacaqlar, yoxsa komissiya tariflərində də dəyişikliklər gözlənilir?
Vahid tarif cədvəli yaradılır
Bank eksperti Emin Kərimov deyir ki, yeni tariflər ekvayrinq xidməti göstərən və əməliyyatların icrasında iştirak edən tərəflər arasında xidmət haqlarının tənzimlənməsinə yönəlib. Onun sözlərinə görə, əsas məqsəd vahid tarif cədvəlinin yaradılmasıdır: “A kartından B kartına və ya bir bankdan digərinə pul köçürülməsi qısa müddətdə həyata keçirilsə də, bu prosesdə bir çox qurum və struktur iştirak edir. Əməliyyat zəncirində iştirak edən tərəflərin hər birinin öz xidmət dəyəri var. Bu zəncirdə qiymətlərin süni şəkildə artmasının, tariflərdə pərakəndəliyin və qeyri-müntəzəmliyin qarşısını almaq üçün Mərkəzi Bank vahid tarif cədvəli müəyyən edib. Nəticədə bu sistemlərdən istifadə edən banklar müvafiq xidmət haqlarını əvvəlcədən biləcək və pul köçürmələrinin maya dəyərini hesablayarkən həmin tarifləri nəzərə alacaq”.
“Bankların yanaşması fərqli ola bilər”
E.Kərimovun fikrincə, yeni tariflərin müştərilərə təsiri bankların bazar davranışından asılı olacaq. O hesab edir ki, iri banklar əlavə xərcləri öz əməliyyat gəlirləri hesabına qarşılaya, kiçik banklar isə müəyyən əməliyyatlar üzrə komissiya tətbiq edə bilərlər: “Burada əsas məsələ, ilk növbədə, müştəri məmnuniyyətini qorumaq, eyni zamanda rəqabətə tab gətirməkdir. İri banklar əlavə xərcləri öz gəlirləri hesabına qarşılamağa üstünlük verə bilərlər. Müştəri portfeli daha kiçik olan banklarda isə bu xərclər daha çox hiss olunacaq. Buna görə də həmin banklar müəyyən əməliyyatlar, xüsusilə ikinci və üçüncü köçürmələr üzrə komissiya və ya faiz tətbiq edə bilərlər”.
“Yeni tariflərin effektivliyini qiymətləndirmək üçün vaxt lazımdır”
Ekspert bildirir ki, yeni tariflərin effektivliyini qiymətləndirmək üçün müəyyən vaxt tələb olunur. Bazarın reaksiyası əməliyyatların həcmi və təyinatı, eləcə də bankların bazardakı payı kimi bir sıra amillərdən asılıdır: “Bu proses aylarla, hətta bir-iki il və ya daha uzun müddət davam edə bilər. Bazarın gedişatını müşahidə etdikdən sonra tariflərin nə dərəcədə effektiv olduğunu müəyyənləşdirmək mümkün olacaq. Bundan sonra bəzi tariflərin azaldılması, digərlərinin isə artırılması məsələsinə yenidən baxıla bilər. Tariflərin bazara və müştərilərə təsiri qaydalar qüvvəyə mindikdən sonra bazar iştirakçılarının davranışları əsasında qiymətləndirilə biləcək. Bu təsirlər əməliyyatların həcminin azalması, minimum əməliyyat məbləğinin müəyyənləşdirilməsi, bankın öz hesabları arasında köçürmələrə tarif və ya komissiyaların tətbiqi formasında özünü göstərə bilər”.
“Nəticə bankların tarif siyasətindən asılı olacaq”
Bank eksperti İsmayıl Məmmədov bildirir ki, yeni tariflər vətəndaşların kartından tutulan komissiya deyil, bankların və ödəniş təşkilatlarının kartdan-karta (C2C) əməliyyatları üzrə banklararası və infrastruktur mərhələsində ödədikləri xidmət haqqıdır. Onun sözlərinə görə, yeni qaydalar əvvəlki dövrdə banklar arasında fərqli yanaşmaların mövcud olduğu bu sahədə daha vahid və şəffaf tarif çərçivəsi yaradır: “Əsas fərq banklararası C2C hesablaşmaları üçün vahid tarif çərçivəsinin müəyyən edilməsidir. Bu, banklara infrastruktur xərclərini əvvəlki kimi qeyri-müəyyən şəkildə deyil, daha standart qaydada hesablamağa imkan verir. Yeni tariflərin tətbiqi avtomatik olaraq vətəndaşlar üçün köçürmələrin bahalaşması demək deyil. Yekun nəticə bankların tarif siyasətindən asılı olacaq”.
“Bazarda rəqabət güclü olarsa...”
İ.Məmmədovun fikrincə, banklar əlavə xərcləri öz üzərlərinə götürə və ya onları müştərilərdən tutulan komissiyalarda nəzərə ala bilərlər. Bu seçim bankların maliyyə imkanlarından və rəqabət mühitindən asılı olacaq: “Əgər bank üçün maliyyə yükü azalarsa və bazarda rəqabət güclü olarsa, bunun müştərilərə daha aşağı komissiya kimi yansıması gözlənilə bilər. Əks halda bank əlavə xərcləri və ya gəlir itkisini müştəri tariflərinə daxil edəcək. Komissiyalar artırılarsa, kartdan-karta tez-tez pul köçürən vətəndaşların gündəlik xərcləri də artacaq. Komissiyalarda dəyişiklik olmazsa, xüsusilə kiçik məbləğli köçürmələrdə ciddi fərq yaranmayacaq”.
Ekspert hesab edir ki, komissiyaların artması vətəndaşların alternativ ödəniş vasitələrinə marağını da gücləndirəcək: “İstifadəçilər daha sərfəli seçim kimi rəqəmsal cüzdanlara, eləcə də ödəniş tətbiqlərinə üz tutacaqlar. Amma ümumilikdə yeni tarif avtomatik olaraq vətəndaş üçün bahalaşma demək deyil”.
Aygün Əziz